税務:学問的観点から「租税法」を解説させてほしい
すしすきー Advent Calendar 2023 Vol.1 Vol.2 Vol.3 R-18版
前の記事→12月18日:A5ランクの日さん「偉そうな読書感想文のすすめ」
後の記事→12月20日:ポテトタイム君さん「数学の話」
こんにちは。こんばんは。おはようございます。
ぺすです。この度はいつもお世話になっております。
この記事は、Misskey すしすきーサーバー Advent Calendar 2023 向けの記事です。
今回この企画に応募させていただいてから、テーマについて悩みました。もっと無難なテーマで書こうかな、とも思いましたが、ある人の「普段読まないような、その人ならではのニッチな内容が面白いと思う」というノートを見まして、思いきってぼくの本業でもある「税務」をテーマにしようと思いました。
税金というと、堅苦しい。難しい。おじさんくさい。そんなイメージなのでしょう。ぼくもそう思ってる
眠くなるし、つまらんテーマだとは思いますが、なじみのない方でもわかりやすいように、難しい言葉はできるだけ使わずに記事を書いたつもりです。せっかくの機会なので是非とも最後まで読んでいってください!
※箸休めのため、ところどころにぼくが撮った無意味な写真を挿入しています。癒されてね!
法律をもとに課税する「租税法律主義」
税金というと、みなさんは何が思い浮かびますか?
身近なところでいえば、所得税や消費税がなじみ深いでしょう。税目にはいろんな種類がありまして、日本においてはおよそ50種類の税金が存在すると言われています。泣きたくなるぜ。
それぞれの税目について、法律が整備されています。法人税だったら、法人税法。消費税だったら、消費税法といった具合ですね。住民税や固定資産税など、地方自治体が課している税金は地方税法に集められています。
このように、みなさんが負担している税金には根拠となる法律が存在します。地方税については、種々の議論がありますが…基本的に、この法則について例外はありません。
なぜなら、日本国における全ての税金は、法律で決めたうえで課税しなければイカンぞという絶対的なルールがあります。このルールを租税法律主義といいます。難しい言葉ですね。
租税法律主義は、みんな大好き日本国憲法によって規定されております。見てみましょう。
日本国憲法 第八十四条
あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。
日本国憲法は、全ての法律を超越する超絶究極最高権力を持った法律です。日本という国の在り方そのものを説いた法律です。すしすきーでいえばくちばしです。
憲法においてきちんと明文化されている以上、法律で定めがなければ課税することはできません。
仮にアンコリーノ別名詐称税が作りたければ、国会で議論し、法律として法案を通す必要があります。
法律をつくる国会議員は、国民一人一人が意思表明を行う選挙によって選出されます。いわば国民の代表。
つまり、課税の根拠となる法律は、ぼくたち自身が考えていくということです。自分たちのことは自分で決める。まさに民主主義を体現した考え方です。
民主主義国家である現代日本を生きるぼくたちにとっては、なじみのある考え方といえます。しかし、過去における租税の歴史は、そうではありませんでした。租税法律主義に至るまでの流れを見てみましょう。
「代表なくして課税なし」
人類の歴史の中で、租税はどのような変遷をたどってきたのでしょうか。
法律の下で課税する、という法律主義的な思想の源流は中世にさかのぼります。
1215年、当時のイングランド王国(現代のイギリス)のマグナ・カルタにおいて、「議会によらなければ課税はできない」と定められました。
それまでの課税権は、支配者たる者が独占していることが当たり前。支配者が明日から消費税1000000%にすると決めてしまえば、その通りになってしまう世の中です。
しかし、このマグナ・カルタによって、歴史上初めて、「国民」が「国王」から課税の権利を奪いました。租税徴収は、個人が持つ財産を強制的に国家に移す機能を持っています。
王がこれを決めるのではなく、自分たちで決める。マグナ・カルタが課税における民主化の出発点です。
マグナ・カルタの時代から500年以上経ったあと「アメリカ独立戦争」が勃発します。当時イギリスの植民地とされていたアメリカが独立するために起こした戦争ですね。
アメリカ独立戦争のスローガンのひとつが「代表なくして課税なし」。当時のアメリカの人たちは、議会に代表を送る権利がありませんでした。統治者たるイギリスが一方的に税を課して、アメリカの民衆から徴収していたのです。
自分たちの代表がいないところで決められた税金は、納める必要はない。
自分たちの国を支えるためには、自分たちひとりひとりが自らルールを決めて、税金を納めなければいけない。
租税法律主義的な思想は、このような歴史の変遷を経て育まれていったのです。
租税法律主義による効果
租税法律主義によれば、メリットが2つあるとされています。予見可能性と法的安定性です。まーた難しい言葉が出てきましたね。一つずつ見ていきましょう
まず、予見可能性です。
これはザックリいうと、どれぐらいの税金が課されるのか、あらかじめわかるという効果です。
説明は省いたのですが、税金を課す法律には「何に対して、いつ、どれぐらいの税率か」という要件を規定することが求められています。
つまり、法律をひも解くことで、国民からすればどれぐらいの税負担が求められるのか?を前もって理解することができます。
続いて、「法的安定性」を見てみましょう。これは、法律を根拠にすることで、課税庁の暴走を防ぐ効果です。
さきほどの例のように「明日から消費税1000000%になる」と、その時々のノリや勢いで決められたら、たまったモノじゃありません。というか、そんなバカげた税金を国民が自分に課すことは考えられません。「自分たちの払う税金は、自分たちが決める」からですね。
法律を根拠とした課税を強制することによって、行政による課税権の濫用を防ぐことができます。場当たり的な課税を防ぐ効果があるのですね。
みんなを公平に取り扱う「租税公平主義」
租税の原則として、もう一つの決まりがあります。みんなで平等に税金を負担しようというルールです。これを租税公平主義といいます。
これは分かりやすいですね。まったく同じ条件のAさんとBさんがいたら、2人とも同じ税額にならないといけない。どちらかを優遇してはいけないという考え方です。
租税公平主義には、憲法において直接の明文規定はありませんが、第14条が根拠になると言われています。
日本国憲法第十四条
すべて国民は、法の下に平等であつて、人種、信条、性別、社会的身分又は門地により、政治的、経済的又は社会的関係において、差別されない。
租税においては、「担税力」というモノサシで能力を測定します。担税力とは読んで字のごとく、税金を納める力を指しています。
租税公平主義は、担税力に応じた課税を求めます。
仮に同じ10万円の収入があったとしても、その収入に継続性が見込める(例:給料)場合は担税力が高いと言えますし、一時的な収入(例:保険金)であれば担税力が低いと言えるでしょう。
実際、現行の所得税法においては、同額の給料収入と保険金収入があった場合、(基本的には)保険金の税額が少なくなるように設計されています。
同じ担税力には同額の負担を課すことを「水平的公平」、担税力に差があるのであれば、担税力に応じた負担を課すことを「垂直的公平」と呼びます。
余談ですが、皆さんはよく5000兆円欲しいとおっしゃっていますね。
5000兆円(5,000,000,000,000,000円)を一時所得と仮定した場合、合計所得金額は2,499,999,999,750,000円となり、この所得金額では基礎控除も適用不可となりますので、復興特別所得税も込みで1,148,624,994,988,400円の所得税が発生します。
2023年度における国家予算のおよそ10倍の金額です。でかい!
租税法律主義と租税公平主義は両立できない?
ところで、租税法律主義と租税公平主義は相反したものという議論があります。法律に基づいた課税を徹底すれば公平性が失われ、公平に基づいた課税を徹底すれば法律主義により担保されていた安定性が失われてしまうということです。これはどういうことでしょうか。
例をあげてみましょう。
本屋さんがあったとします。この本屋さんでは、購入前の立ち読みが横行していました。
そこで店主は、以下のようなルール(=法律)を決めました。
購入前の書籍の立ち読みをしてはいけません。
このルールを設定することで、立ち読みをする人がいなくなりました。これで話が終われば良いのですが、考えてみましょう。今度は、立ち読みではなく座って読んでしまう人が現れた場合はどうでしょうか。
彼らはあくまで「立ち読み」はしていませんよ、と主張します。屁理屈も屁理屈ですが、なかにはそんなことを言いだすヤバい輩もいるかもしれません。座り読みをする人は上記のルールのなかで罰せられるべきでしょうか?
この問題を考えるとき、まずは「立ち読み」という行動がなにを指しているのか、を検討しなければいけません。これを法律用語では「解釈」と言います。
租税法律主義の観点から考えてみましょう。
租税法律主義は、「文理解釈」が大前提です。文理解釈とは、条文をそのまま素直に理解するイメージです。
すなわち、立ち読みはそのまま「立って読む行為」と理解して、座って読む行為は立ち読みに当たらないと考えるワケです。ルールでは、あくまで「立ち読み」しか禁止されていませんね。「座り読みをしてはいけない」とはどこにも書いてありません。
租税公平主義の観点からみましょう。
立ち読み禁止ルールが設定された目的を思い出せば、このルールは購入せずに本を読んでしまうことを防止するために設けられたハズです。
その趣旨目的から、立っていようが座っていようが、購入前の本を読んでしまうこと行為そのものが「立ち読み」と捉えることができます。したがって、立たずに座って読むことも当然のように罰するべきといえるでしょう。このような解釈の方法を「目的論的解釈」と呼びます。条文の創設された背景・趣旨を考慮して検討するイメージです。
これが法律主義、公平主義の視点の違いです。視点を変えただけで、同じ行動に対して、同じルールを適用しているのに結論が全く変わってしまいますね。
ルールを拡張的に解釈しすぎると、先ほど紹介した「予見可能性」「法的安定性」が崩れてしまいます。
かといって厳格に捉えすぎると、今度は法の抜け穴を突いてくるような人たちばかりが得をしてしまうことに繋がります。「法律にも穴はあるんだよな…」をガチのマジでやらかす人に対して、打つ手がなくなってしまいます。
今回は紹介しませんが、税務における訴訟事例(税務訴訟)のほとんどが法律主義と公平主義の考え方の争いといえます。
「条文には書いていない」と主張する納税者と、正直者がバカを見ないため、「公平性」を保つために課税すべきと主張する税務当局の争いなんですね。
みなさんはどちらの考え方を支持しますか。
さいごに
ぼくが個人的に崇拝している酒井克彦先生は、租税法律主義と租税公平主義の関係について、「対立関係にあるわけではない」と述べております。
曰く、立法段階で公平な課税ができるような法律ができていれば、あとはそれをキチンと運用することで公平かつ法律に基づいた課税ができるということです。この議論は、学者の中でも意見が割れているそうです。
当たり前ですが、完ぺきな法律などこの世に存在しません。日々改正が重ねられています。
令和6年度の税制改正案をまとめた「税制改正大綱」は、例年通りだと12月の中旬に発表されますので、この記事がみなさんの目に触れているときにはもう発表されているかもしれません。
この記事をキッカケとして、みなさんの中で少しでも「税金」が身近になっていただければ幸いでございます。
最後までお付き合いいただきありがとうございました。良い夢みろよ
※当記事は、令和5年12月18日現在における法律・法令を基に掲載しております。
税理士試験:合格後は割引価額で基礎マスターが受講できます(TAC)
1000000000億年ぶりに税理士試験のお話でもしますね。試験というか、試験後のお話となります。
税理士試験の講座について、巷に溢れている多くの情報は「合格前」の情報。いやまあ、当たり前のお話ではあるんですが。税理士試験は科目制の国家資格。つまり、試験というハードルのみで考えれば、税理士試験合格=すべての税目を勉強ということにはなりません。ぼくのように大学院を利用した人はなおさらの話です。
で、あれば。税理士試験をめでたくクリアした後でも、未学習の税目については各自勉強していく必要があります。独学で勉強するのも悪くはありませんが、やはり国税4法(法人所得相続消費)は受験しなくとも、専門学校に通ってしっかりと勉強したいモノです。
しかし、ここで問題となるのがおカネの問題です。世知辛い。世の中の悩みの9割はおカネで解決できるらしい。
法人所得みたいなボリュームの多い科目は、そのぶん受講料もボリューム感MAX。大原TACの講座を受けようと思えば、1科目あたり25万円前後は覚悟しなければなりません。
社会の底辺を這いつくばって何とか生きているぼくのような人間にとって、月給並みともいえるこの金額は大金も大金。もちろん自己投資は惜しむべきでないと思っていますが、物事には限度があります。
そんな皆さんに朗報です。TACでは、税理士試験合格者向けに、教材を割引で販売してもらえるサービスがあります。ぼくはTAC信者なので大原は知りません。
TAC受講生は、毎年試験結果を報告するようにTACから求められます。この報告のとき、税理士試験合格と報告するとTACから賞状入れと共に色んなチラシが送られてきます。その中に「税理士講座 教材販売申込書」という書類が入っています。その申込書を使えば、TACの税理士講座を割引価格で受講することができます。
科目合格ではなく、あくまで「税理士試験合格」ということをお忘れなく。すなわち、5科目の合格(官報合格)か、大学院の免除を含めた合格(認定合格)となった場合にのみ送られてきます。
金額は以下の通りです。(2022年1月現在)
| 内容 | 金額 |
|---|---|
| 法人税 基礎マスター | 75,000円 |
| 法人税 基礎マスター+申告書作成コース | 95,000円 |
| 所得税 基礎マスター | 75,000円 |
| 所得税 基礎マスター+申告書作成コース | 95,000円 |
| 相続税 基礎マスター | 70,000円 |
| 相続税 基礎マスター+申告書作成コース | 85,000円 |
| 消費税 基礎マスター | 50,000円 |
| 消費税 基礎マスター+申告書作成コース | 70,000円 |
「基礎マスター」というのは、基本テキスト+トレーニング+該当する講義DVD+確認テスト・実力テストのセットです。ぼくは法人税と相続税を受講していますが、法人税はテキスト5冊分、相続税はテキスト4冊分でしたね。TAC講座でいうと、いわゆる年内のインプット期の講義部分ですね。
上級講座は入っておりませんので、コレで全てを網羅できるというワケではありませんが、実務をやるという上では十分ではないでしょうか。足りない部分はその都度勉強していけばいいので。
一応、注意点がありますので書いておきますね。
講義媒体は「DVD」のみ。Webフォローは一切なし
TACの本講座の方では、WebフォローというWeb上でも講義を視聴できるサービスが付与されますが、こちらはあくまで「教材販売」なのでそういったサービスがありません。iPadなどのタブレット端末で視聴ができないので、そこは気を付けてください。DVDプレイヤーか自宅のテレビ、あるいはパソコンを使うことになるかと思います。
トレーニングの答案用紙ダウンロードサービスがない
TACの場合、Webでトレーニング(問題集)の解答用紙をPDFでダウンロードできますが、こちらの講座はそれがありません。Webを通して受けるサービスは全てカットされているイメージですね。
最初に送られてくる解答用紙をコピーして使用する必要があります。スキャンするのが一番いいかもしれない。
自習室は利用できない
当たり前だとは思いますが自習室は利用できません。教材の売り切りです。ぼくは勉強といえば自習室に頼りっきりだったので非常に困りました。自宅で勉強できる環境を整えましょう。
税理士試験:消費税法にようやく受かりました
税理士試験の記事を書くのは本当に数年ぶりです。
なぜここまで間が空いたかというと、税理士試験という存在がトラウマのようになっていたからです。
このブログでも当初は税理士試験にチャレンジした経験を記事にしていました。
しかし、その後も消費税法をひたすら落ち続け、気が付けば4年連続で不合格となっていました。
期間としては平成28年~令和1年です。
最初の2年くらいはまあモチベーションも高く、自己採点やらもちゃんとして試験に向き合っていました。
平成30年は、個人的には結構手ごたえがあったんですが、それでも不合格。このあたりから嫌になり、税理士試験に関する情報をシャットアウトするように。
5chやTwitterでそれなりに情報を手に入れていたんですが、すべて見るのをやめました。専門学校に行くときも基本1人(友達は受かってしまったor撤退した)です。
直前期の追い込み時期はかなり精神的にきますよね。不安感と緊張感。試験前日は毎年寝れないぐらい緊張していて、寝不足で試験を受け続けていました。
早く寝ようと思って22時くらいに布団に入っても、結局眠れるのは2時過ぎだったり。そして緊張のせいで無駄に朝7時とかに起きたりする。
消費税法は15時30分から始まります。この15時30分まで待つ時間が一番地獄。
最後の確認のために理論マスターや間違いノートを開くけどとにかく落ち着かない。緊張で頭に全く入らない。自分でも思うけど本番に弱すぎる。
去年と今年受けたときは14時くらいまでは家でヒルナンデス見ながらゴロゴロしてました。勉強なんてできません。
本試験最中も、始まって20分くらいは手が震えて数字がうまく書けない。なんでここまで緊張するのかわかりませんが、それぐらいの緊張感があります。
今年の本試験はコロナで実施も危うい状況でした。それでも何とか合格することができて本当に良かった。
妻を始め、自分の勉強のために気を遣ってくれた方々のため、結果を出すことができてホッとしています。
自己採点はしていないし、試験問題もすでに捨ててしまったので全く内容も覚えていないですが、まあいいでしょう。
年明けには修士論文を国税庁に提出します。これがもし不認定だったらと最近考えてしまいます(よっぽど大丈夫だとは思いますが・・・)。
今年は5年ぶりにいい年末を迎えられそうでよかったです。4年間落ち続けた話も、まあ気分が乗れば記事にしたいと思います。
消費税法:令和2年改正「高額特定資産」について棚卸の調整の適用を受けた場合の改正論点
※この記事は、令和2年8月18日現在の法令に基づいて掲載しています。
平成28年4月1日以降、課税事業者が本則課税を適用する課税期間に高額特定資産を取得した場合には、原則としてその課税期間から3年間は課税事業者・本則課税が強制適用されます。これは、高額特定資産について課税売上割合が著しく変動した場合の消費税額の調整規定を適用させることを目的とした規則ですね。
いわゆる自販機作戦という節税スキームを潰すためのもので、この規定によって自販機を使った節税スキームは使えなくなりました。
そして、令和2年4月1日からは高額特定資産について棚卸資産の調整の適用を受けた場合(免→課)にも、そこから3年間は課税事業者・本則課税が適用されるようになりました。
棚卸資産の調整
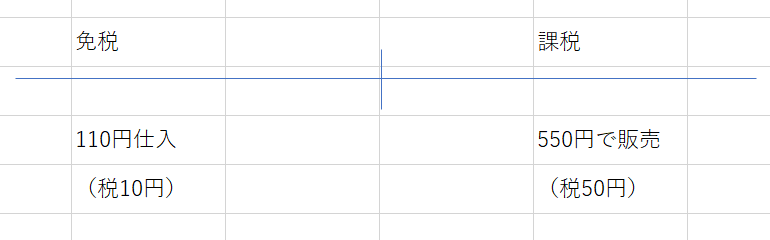
棚卸資産の調整とは、免税事業者が課税事業者になった場合に、その課税事業者になった日に有している棚卸資産のうち、免税事業者であった期間中に仕入れた棚卸資産については課税仕入れとみなす規定です。
消費税法の仕入税額控除の時期は、あくまで「引き渡しを受けた」ときです。よって、免税事業者に該当しているときに引き渡しを受けた棚卸資産について本来は仕入税額控除を受けることができません。会計上においては売上・売上原価を対応させて利益計算を行うのですが、消費税法上においてそんな考え方はないんですね。
よって、上図でいえば売上の550円(税50円)だけが計上され、納付税額50円!となるわけです。
ただ、さすがにそれは課税事業者になったときに負担が大きすぎるということで、売上と売上原価を対応させるため、110円(税10円)を「仕入とみなす」ことで、適正な消費税額の納税額である40円が計算できるという規定ですね。
高額特定資産も「仕入れ」とみなす
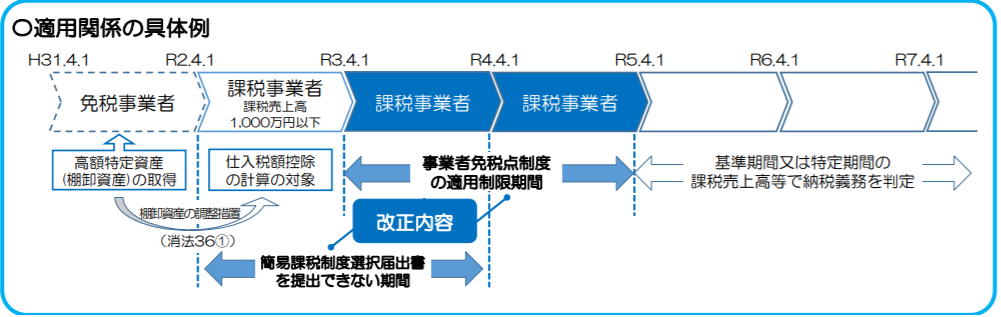
さて、今回の改正は簡単な話で、高額特定資産について仕入を行ったときに課税事業者と本則課税を強制適用するというのなら、棚卸資産の調整規定で「仕入とみなされた」ときも同じように課税事業者と本則課税を強制適用しよう!ということです。考えてみれば至極当然な話ですよね。
上記の図からみると、令和2年4月1日から課税事業者に該当し、高額特定資産を仕入れたものとみなされるので、令和3年4月1日~令和4年3月31日・令和4年4月1日~令和5年3月31日の各課税期間については、課税事業者・本則課税が強制適用されます。
調整対象自己建設高額資産って?
高額特定資産について棚卸の調整の適用を受けた場合の規定の対象となるのは棚卸資産もしくは課税貨物、又は調整対象自己建設高額資産とあります。
この「調整対象自己建設高額資産」というのが曲者でして、分かりにくい。何がわかりにくいかっていうと、「自己建設高額特定資産」との違いが分かりにくい。
どららも建設に要した原材料費及び経費の累計額が1,000万円以上となったものを言っているんですが、定義に微妙な違いがあります。
結論から書くと、
自己建設高額特定資産=免税事業者及び簡易課税の適用を受ける課税期間中の材料費及び経費は含まない
調整対象自己建設高額資産=免税事業者及び簡易課税の適用を受ける課税期間中の材料費及び経費も含める
という風に理解しています。
そういう定義でないと高額特定資産について棚卸資産の調整の適用を受けた場合の適用が受けられないからです。
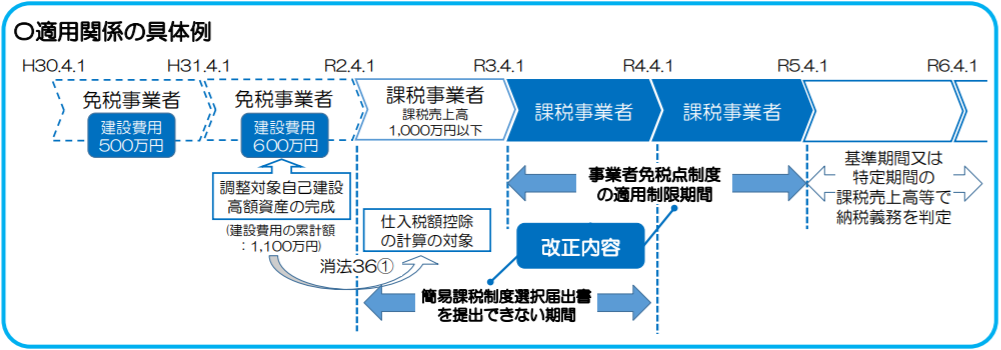
上記図を例にみると、免税事業者に該当する材料費が建設費用に含まれない場合、建設費用は0円となり、調整対象自己建設高額資産に該当しないということになってしまいます。従来の「自己建設高額特定資産」の定義ではこの規定が適用できないため、新たに「調整対象自己建設高額資産」という定義を作ったんだと思います。
以下、条文を参照してみましょう。
調整対象自己建設高額資産の定義です。
他の者との契約に基づき、若しくは当該事業者の棚卸資産として自ら建設等をした棚卸資産(当該事業者が相続、合併又は分割により被相続人、被合併法人又は分割法人の事業を承継した場合において、当該被相続人、被合併法人又は分割法人が自ら建設等をしたものを含み、当該棚卸資産の建設等に要した政令で定める費用の額が政令で定める金額以上となつたものに限る。以下この項において「調整対象自己建設高額資産」という)
消費税法第12条の4第2項より引用
法第十二条の四第二項に規定する政令で定める費用の額は、同項に規定する調整対象自己建設高額資産の建設等に要した課税仕入れに係る支払対価の額の百十分の百に相当する金額、特定課税仕入れに係る支払対価の額及び保税地域から引き取られる課税貨物の課税標準である金額(当該調整対象自己建設高額資産の建設等のために要した原材料費及び経費に係るものに限る。)の累計額とし、同項に規定する政令で定める金額は、千万円とする。
消費税法施行令第25条の5第3項より引用
対して、自己建設高額特定資産について金額の定義を見てみます。
自己建設資産(対象資産のうち、他の者との契約に基づき、又は事業者の棚卸資産若しくは調整対象固定資産として自ら建設等(法第十二条の四第一項に規定する建設等をいう。以下この条において同じ。)をしたものをいう。)
当該自己建設資産の建設等に要した課税仕入れに係る支払対価の額の百十分の百に相当する金額、特定課税仕入れに係る支払対価の額及び保税地域から引き取られる課税貨物の課税標準である金額(当該自己建設資産の建設等のために要した原材料費及び経費に係るものに限り、当該建設等を行つた事業者が法第九条第一項本文の規定により消費税を納める義務が免除されることとなる課税期間又は法第三十七条第一項の規定の適用を受ける課税期間中に国内において行つた課税仕入れ及び保税地域から引き取つた課税貨物に係るものを除く。次項において「仕入れ等に係る支払対価の額」という。)の合計額
消費税法施行令第25条の5第1項第2号より引用
自己建設高額特定資産の定義においては、納税義務が免除される課税期間又は法第37条(=簡易課税)の適用を受ける課税期間中に支払った部分を除く旨が規定されていますね。
このあたりの条文は難解で読みにくいので、専門学校のテキスト教材を参考にしたほうがわかりやすいと思います。
平成29年度(第67回)税理士試験:結果が帰ってきました
お久しぶりです。
冬将軍が暴れまわっていますね。さむすぎる。
さて、8月に受験した消費税法の結果が返ってきました。
結果は
不合格でした。
判定はA判定です。不合格という結果が全てであり、判定はあまり関係ないでしょう。
ツイッターでちらっと見たんですが、ボーダーよりマイナス3点の方で合格者がいたようです。
その方は簡易の判定はキチンと理由まで合わせて回答されていたようです。
やはり今回の本試験は
簡易の判定が論点で、出題者の意図もそこに反映されていたと思われます。
ただ問題を解くのではなく、「何を問いたいのか?」という
意図を汲み取ってやる必要があるわけですね。
今後の動き
余談ですが、10月から会計事務所で正社員として働き始めました(ブログもそこから手付かず)
とりあえず、TACの上級コースに申し込み
年明けからまた通学のスタートです。
理論は既に暗記を始めています(笑)
働きながらの受験になるので、今年のような詰め込みではなく
計画的にやっていかないと専門学校にすらついていけなくなりそうです。
